Recibimos la factura del mecánico, declaramos el siniestro, y ahí, sorpresa: la Macif retiene varios cientos de euros de la indemnización. La franquicia, a menudo la descubrimos en el peor momento, cuando no la hemos anticipado al contratar. Comprender el funcionamiento de la franquicia de auto a todo riesgo de Macif permite evitar este desajuste entre lo que se espera y lo que realmente se percibe después de un accidente.
Franquicia Macif: lo que sucede concretamente después de un siniestro responsable
Tomemos un caso clásico. Chocamos contra un poste al maniobrar en un aparcamiento. Los daños en nuestro vehículo se estiman en 2,500 euros. Con una póliza a todo riesgo (llamada Protectora o Premium en Macif), los daños al vehículo están cubiertos, pero la Macif deduce la franquicia antes de pagar la indemnización.
La franquicia corresponde a la suma que queda a nuestro cargo. Se aplica cada vez que somos responsables del siniestro o cuando el tercero no está identificado. Si no somos responsables y el tercero está identificado, no se retiene ninguna franquicia.
En la práctica, no “pagamos” la franquicia en el sentido estricto. No sacamos un cheque. La Macif la resta directamente del monto de la indemnización pagada al reparador o a nosotros. Si la reparación cuesta menos que la franquicia, no recibimos nada.
Para conocer en detalle los montos y condiciones que se aplican, la información sobre la franquicia de auto a todo riesgo de Macif permite situar precisamente los umbrales según las garantías contratadas.
Monto de la franquicia de auto Macif: por qué varía de un contrato a otro
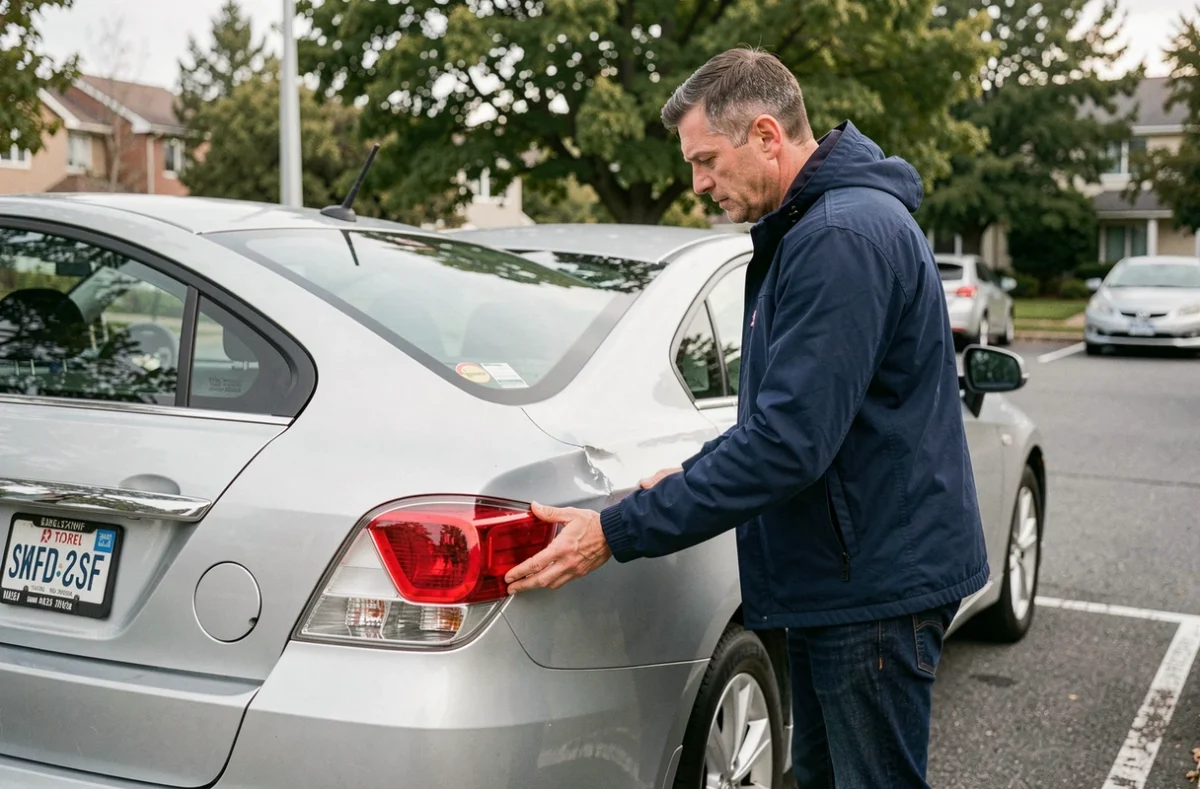
A menudo se leen montos “promedio” de franquicia de auto, pero en Macif como en otros lugares, el monto depende de la fórmula elegida y de la garantía correspondiente. La franquicia por un daño en el cristal no es la misma que por un daño por colisión o un robo.
Varios parámetros hacen variar el monto:
- La fórmula contratada: la gama de Macif auto va desde la Económica (tercero simple) hasta la Protectora o Premium (a todo riesgo). Cuanto más amplia es la cobertura, más detalladas están las franquicias por tipo de siniestro.
- El tipo de siniestro: colisión responsable, robo, intento de robo, daño en el cristal, catástrofe natural, cada uno puede tener un umbral de franquicia distinto inscrito en las condiciones particulares.
- El perfil del conductor: un conductor joven o un conductor con malus puede ver aplicada una franquicia aumentada en comparación con un perfil bonificado.
- Las opciones de compra de franquicia: la Macif ofrece opciones que reducen o eliminan la franquicia en ciertas garantías, a cambio de una prima más alta.
Para encontrar el monto exacto que nos concierne, consultamos las condiciones particulares de nuestro contrato (el documento personalizado, no las condiciones generales). La tabla de garantías detalla cada franquicia aplicable, garantía por garantía.
El caso del daño en el cristal en Macif
El daño en el cristal es el siniestro más frecuente, y la franquicia asociada sorprende regularmente. En Macif, la franquicia por daño en el cristal puede variar según se trate de un reemplazo o de una simple reparación. Algunos comparativos recientes muestran que los niveles de franquicia por daño en el cristal de Macif se sitúan en la media baja del mercado para las pólizas a todo riesgo, pero las opiniones varían sobre este punto según los perfiles y las opciones elegidas.
Compra de franquicia Macif: cuándo la opción vale la pena
La compra de franquicia consiste en pagar una prima anual adicional para que la Macif no retenga más (o menos) franquicia en caso de siniestro. En teoría, es tentador. En la práctica, el cálculo merece que nos detengamos.
La compra de franquicia solo es rentable si declaramos al menos un siniestro responsable durante el período cubierto. Si conducimos varios años sin accidentes, la prima pagada por la compra se pierde.
Para un conductor bonificado que estaciona en un garaje cerrado y conduce poco, la compra representa un costo adicional a menudo desproporcionado. Para un conductor urbano que se aparca en la calle, expuesto a accidentes y robos, la opción cambia las reglas del juego. Se recomienda comparar el monto anual de la compra con el monto de la franquicia que pagaríamos en caso de siniestro, y luego evaluar honestamente la probabilidad de un incidente.
Franquicia y bonus-malus: dos mecanismos distintos
Confusión frecuente: la franquicia y el coeficiente bonus-malus no tienen nada que ver. La franquicia es un monto deducido de la indemnización. El bonus-malus modifica la prima anual según el historial de siniestros. Un siniestro responsable activa ambos simultáneamente: pagamos la franquicia sobre la indemnización y sufrimos un malus en la siguiente prima.
Comprar la franquicia no protege del malus. El impacto en el coeficiente de reducción-aumento permanece idéntico, ya sea que la franquicia se compre o no.
Prima a todo riesgo Macif en 2026: situar la franquicia en el presupuesto global
La fórmula a todo riesgo de Macif (Protectora o Premium) se posiciona en la parte baja del mercado según los comparativos recientes, con una prima de alrededor de 30 a 40 euros al mes para un perfil bonificado. La Macif sigue siendo uno de los aseguradores mutualistas más baratos en el segmento a todo riesgo, aunque las primas de auto han aumentado en general en los últimos años en todo el sector.
Esta competitividad tarifaria tiene una contrapartida: las franquicias de Macif no son las más bajas del mercado en cada garantía. Un asegurador que cobra más en prima puede ofrecer franquicias más bajas, incluso nulas. La verdadera decisión se toma entre la prima mensual y el monto que estamos dispuestos a asumir en caso de siniestro.
Con más de 5 millones de socios y un tercio de la cartera en seguros de auto, la Macif sigue siendo uno de los actores principales del mercado. El contrato de auto es el producto histórico de la mutualidad desde 1960, lo que se traduce en procesos de gestión de siniestros bien establecidos, aunque las opiniones de los asegurados a veces señalan plazos de indemnización variables.
El punto a recordar antes de contratar: la franquicia no es un defecto del contrato, es un cursor. Cuanto más alta sea la franquicia que aceptamos, más baja será la prima. Por el contrario, reducir la franquicia cuesta en prima anual. En Macif, como en cualquier asegurador, es conveniente leer la tabla de franquicias en sus condiciones particulares antes de firmar, no después del primer accidente.