Recebemos a fatura do mecânico, declaramos o sinistro e, surpresa: a Macif retém várias centenas de euros da indenização. A franquia, muitas vezes, é descoberta no pior momento, quando não foi antecipada na contratação. Compreender o funcionamento da franquia auto todos riscos Macif ajuda a evitar esse descompasso entre o que se espera e o que se recebe realmente após um acidente.
Franquia Macif: o que acontece concretamente após um sinistro responsável
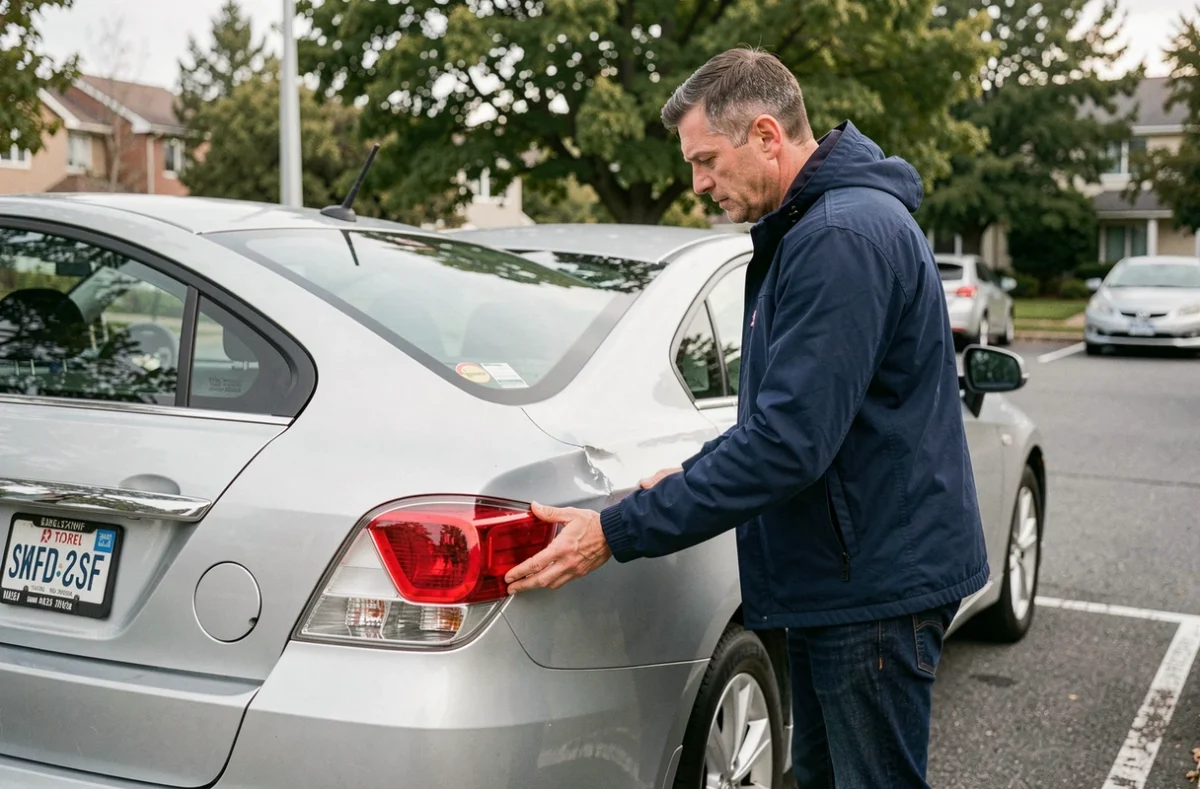
Vamos considerar um caso clássico. Colidimos com um poste enquanto manobramos em um estacionamento. Os danos ao nosso veículo são estimados em 2.500 euros. Com uma fórmula todos riscos (chamada Protectrice ou Premium na Macif), os danos ao veículo estão cobertos, mas a Macif deduz a franquia antes de pagar a indenização.
A franquia corresponde ao valor que fica a nosso cargo. Ela se aplica sempre que somos responsáveis pelo sinistro ou quando o terceiro não é identificado. Se não somos responsáveis e o terceiro é identificado, nenhuma franquia é retida.
Na prática, não “pagamos” a franquia no sentido estrito. Não emitimos um cheque. A Macif a subtrai diretamente do valor da indenização paga ao reparador ou a nós. Se o reparo custa menos que a franquia, não recebemos nada.
Para conhecer em detalhes os valores e condições que se aplicam, as informações sobre a franquia auto todos riscos Macif permitem situar precisamente os limites de acordo com as garantias contratadas.
Valor da franquia auto Macif: por que varia de um contrato para outro
Frequentemente lemos sobre valores “médios” de franquia auto, mas na Macif, assim como em outros lugares, o valor depende da fórmula escolhida e da garantia em questão. A franquia para quebra de vidro não é a mesma que para danos de colisão ou roubo.
Vários parâmetros fazem o valor variar:
- A fórmula contratada: a gama Macif auto vai da Econômica (terceiro simples) à Protectrice ou Premium (todos riscos). Quanto mais ampla a cobertura, mais as franquias são detalhadas por tipo de sinistro.
- O tipo de sinistro: colisão responsável, roubo, tentativa de roubo, quebra de vidro, catástrofe natural, cada um pode ter um limite de franquia distinto inscrito nas condições particulares.
- O perfil do condutor: um jovem condutor ou um condutor com histórico negativo pode ter uma franquia maior em comparação a um perfil com bom histórico.
- As opções de compra de franquia: a Macif oferece opções que reduzem ou eliminam a franquia em algumas garantias, mediante uma contribuição maior.
Para encontrar o valor exato que nos diz respeito, consultamos as condições particulares do nosso contrato (o documento personalizado, não as condições gerais). A tabela de garantias detalha cada franquia aplicável, garantia por garantia.
O caso da quebra de vidro na Macif
A quebra de vidro é o sinistro mais frequente, e a franquia associada surpreende regularmente. Na Macif, a franquia para quebra de vidro pode variar dependendo se é uma substituição ou um simples reparo. Alguns comparativos recentes mostram que os níveis de franquia para quebra de vidro da Macif estão na média baixa do mercado para as fórmulas todos riscos, mas os retornos variam sobre esse ponto de acordo com os perfis e opções escolhidas.
Compra de franquia Macif: quando a opção vale a pena
A compra de franquia consiste em pagar uma contribuição anual adicional para que a Macif não retenha mais (ou menos) franquia em caso de sinistro. No papel, é tentador. Na prática, o cálculo merece ser considerado.
A compra de franquia só é rentável se declararmos pelo menos um sinistro responsável durante o período coberto. Se dirigirmos por vários anos sem acidentes, o valor pago pela compra é perdido.
Para um condutor com bom histórico que estaciona em garagem fechada e dirige pouco, a compra representa um custo muitas vezes desproporcional. Para um condutor urbano que estaciona na rua, exposto a acidentes e roubo, a opção muda a situação. Recomenda-se comparar o valor anual da compra com o valor da franquia que pagaríamos em caso de sinistro, e depois avaliar honestamente a probabilidade de um incidente.
Franquia e bônus-malus: dois mecanismos distintos
Confusão frequente: a franquia e o coeficiente bônus-malus não têm relação. A franquia é um valor deduzido da indenização. O bônus-malus altera a contribuição anual de acordo com o histórico de sinistros. Um sinistro responsável aciona ambos simultaneamente: pagamos a franquia sobre a indenização e sofremos um malus na próxima apólice.
Comprar a franquia não protege do malus. O impacto no coeficiente de redução-aumento permanece o mesmo, seja a franquia comprada ou não.
Contribuição todos riscos Macif em 2026: situar a franquia no orçamento global
A fórmula todos riscos Macif (Protectrice ou Premium) se posiciona na parte baixa do mercado segundo comparativos recentes, com uma contribuição em torno de 30 a 40 euros por mês para um perfil com bom histórico. A Macif continua entre os melhores seguradores mutualistas mais baratos no segmento todos riscos, mesmo que os prêmios de seguro tenham aumentado globalmente nos últimos anos em todo o setor.
Essa competitividade de preços tem um custo: as franquias da Macif não são as mais baixas do mercado em cada garantia. Um segurador que cobra mais caro pode oferecer franquias mais baixas, ou até mesmo nulas. O verdadeiro equilíbrio é feito entre a contribuição mensal e o valor que aceitamos suportar em caso de sinistro.
Com mais de 5 milhões de associados e um terço do portfólio em seguro auto, a Macif continua sendo um dos principais atores do mercado. O contrato de seguro auto é o produto histórico da mutualidade desde 1960, o que se traduz em processos de gestão de sinistros bem estabelecidos, mesmo que as opiniões dos segurados às vezes apontem prazos de indenização variáveis.
O ponto a ser lembrado antes de contratar: a franquia não é um defeito do contrato, é um parâmetro. Quanto mais aceitamos uma franquia alta, mais a contribuição diminui. Por outro lado, reduzir a franquia custa em prêmio anual. Na Macif, assim como em qualquer seguradora, é importante ler a tabela de franquias nas condições particulares antes de assinar, não após o primeiro acidente.